ખાવડા પ્રોજેક્ટ બનશે ગેમ ચેન્જર: અદાણી ગ્રીન એનર્જીમાં ૩૦% EBITDA ગ્રોથની શક્યતા, જાણો બ્રોકરેજનો લેટેસ્ટ રિપોર્ટ
ભારતની અગ્રણી રિન્યુએબલ એનર્જી કંપની અદાણી ગ્રીન એનર્જી લિમિટેડ (AGEL) ના શેરમાં છેલ્લા કેટલાક સમયથી ટૂંકા ગાળાનું કરેક્શન જોવા મળી રહ્યું છે. જોકે, વૈશ્વિક બ્રોકરેજ ફર્મ જેફરીઝ (Jefferies) ના તાજેતરના રિપોર્ટ મુજબ, કંપનીના લાંબા ગાળાના ફંડામેન્ટલ્સ અત્યંત મજબૂત છે. જેફરીઝના અંદાજ અનુસાર, અદાણી ગ્રીન એનર્જીના શેરમાં હાલના સ્તરથી ૬૯% સુધીનો મોટો ઉછાળો જોવા મળી શકે છે.
કંપનીએ નાણાકીય વર્ષ ૨૦૨૭ (FY27E) સુધીમાં ૫ GW ની ક્ષમતા ઉમેરવાના લક્ષ્યાંકને જાળવી રાખ્યો છે. તે જ સમયે, ઉત્પાદિત વીજળીનો વ્યય અટકાવવા માટે કંપની ટ્રાન્સમિશન ઇન્ફ્રાસ્ટ્રક્ચર સાથે તેની ક્ષમતા વિસ્તરણ સમયરેખાનું સંકલન કરી રહી છે. આ ઉપરાંત, કંપની પોતાની બેટરી એનર્જી સ્ટોરેજ સિસ્ટમ (BESS) ની ક્ષમતાને વર્તમાન ૩.૬ GWh થી વધારીને નાણાકીય વર્ષ ૨૦૨૭ સુધીમાં ૧૦ GWh થી વધુ કરવાના માર્ગ પર આગળ વધી રહી છે. અદાણી એનર્જી સોલ્યુશન્સ સાથેની તેની ક્ષમતા જોડાણ કમાણીની આગાહીમાં સુધારો કરે છે.
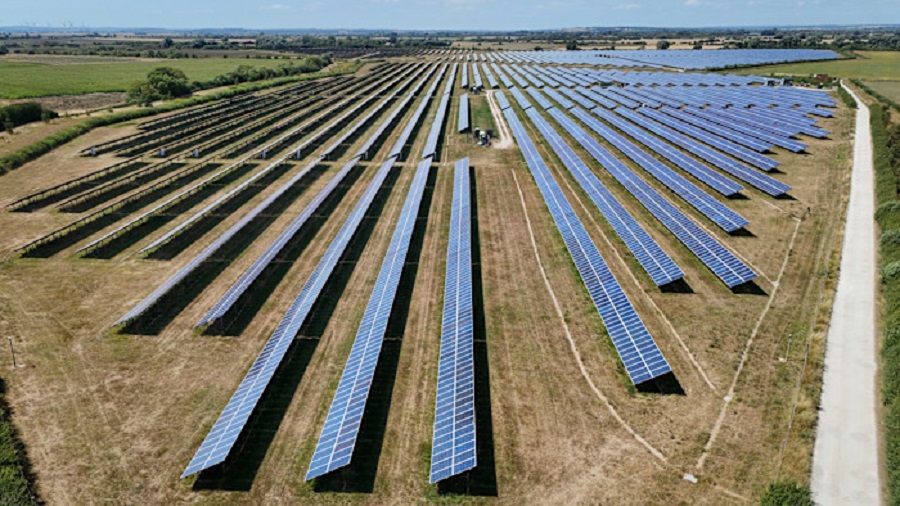
ખાવડા પ્રોજેક્ટની મહત્ત્વની ભૂમિકા અને ૨૦૩૦ નો રોડમેપ
અદાણી ગ્રીન એનર્જી ૨૦૩૦ સુધીમાં તેની આયોજિત ૫૦ GW ક્ષમતા તરફ ઝડપથી આગળ વધી રહી છે. કંપનીના આ વિશાળ પોર્ટફોલિયોમાં ગુજરાતનું ખાવડા સાઇટ સૌથી મોટી ભૂમિકા ભજવશે.
-
ક્ષમતામાં હિસ્સો: હાલમાં AGEL ની કુલ ઓપરેટિંગ ક્ષમતામાં ખાવડાનો હિસ્સો ૪૭% છે, જે ૨૦૩૦ સુધીમાં વધીને ૬૦% થવાની ધારણા છે.
-
ઉચ્ચ ક્ષમતા ઉપયોગ: લદ્દાખ પછી ભારતમાં સૌથી વધુ સૌર વિકિરણ (Solar Irradiation) ખાવડા ખાતે નોંધાય છે. આ કારણે કંપનીના પ્લાન્ટનો સરેરાશ ક્ષમતા ઉપયોગ (CUF) વર્તમાન ૨૫-૨૬% થી વધીને ૩૦% થી વધુ થવાની આશા છે.
નાણાકીય વર્ષ ૨૦૨૬ માં કંપનીએ ૩.૪ GW સૌર ક્ષમતા, ૦.૭ GW પવન ક્ષમતા અને ૧ GW હાઇબ્રિડ ક્ષમતા ઉમેરી છે. તેના ૫૦ GW લક્ષ્યાંકમાં ૫ GW પમ્પ્ડ સ્ટોરેજ પ્રોજેક્ટનો સમાવેશ થાય છે. આ પમ્પ્ડ સ્ટોરેજ પ્રોજેક્ટ્સ ઉત્તર પ્રદેશ, આસામ, મહારાષ્ટ્ર, તેલંગાણા, આંધ્ર પ્રદેશ અને તમિલનાડુ જેવા રાજ્યોમાં ફેલાયેલા છે. કંપની પાસે એક મજબૂત પ્રોજેક્ટ પાઇપલાઇન અને યોગ્ય લેન્ડ બેંક ઉપલબ્ધ છે.
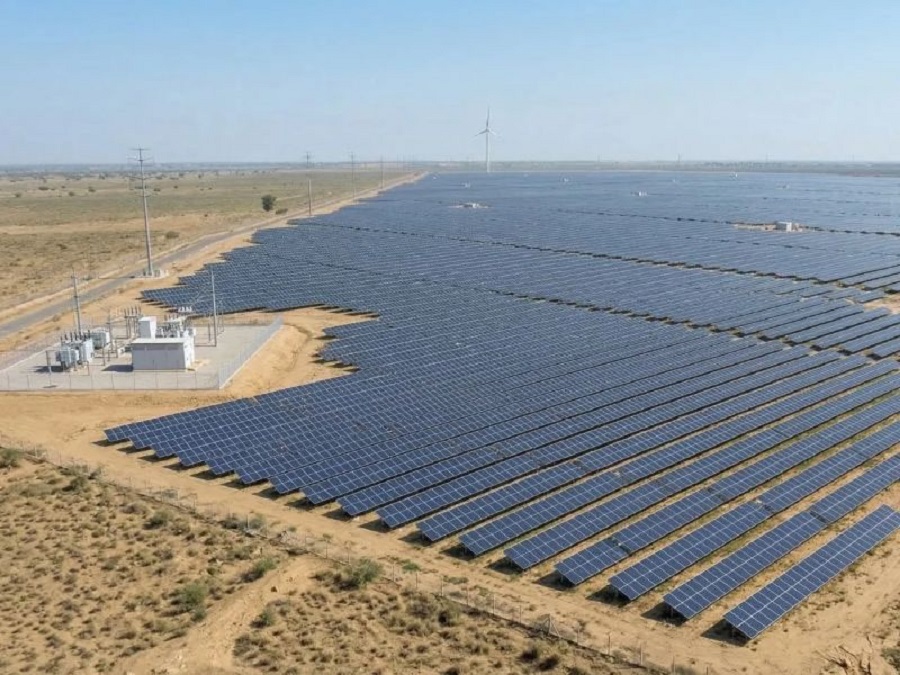
નાણાકીય સ્થિતિ અને બેલેન્સ શીટમાં સુધારો
અદાણી ગ્રીન એનર્જીનું નેટ ડેટ ટુ EBITDA રેશિયો નાણાકીય વર્ષ ૨૦૨૬ માં ૮.૯x હતો, જે FY30E સુધીમાં ઘટીને ૭.૧x થવાની અપેક્ષા છે. પ્રમોટર ગ્રુપે ૨૦૨૪ માં રૂ. ૧,૪૮૦.૭૫ પ્રતિ શેરના ભાવે ૬૩ મિલિયન વોરંટ મેળવ્યા હતા અને કંપનીમાં રૂ. ૯૩.૫ અબજના ઇક્વિટી રોકાણની યોજના બનાવી હતી. આ મૂડીમાંથી મોટો હિસ્સો કંપનીમાં રોકાણ કરી દેવામાં આવ્યો છે.
AGEL ની મોટાભાગની સ્થાપિત ક્ષમતા લાંબા ગાળાના પાવર પરચેઝ એગ્રીમેન્ટ્સ (PPA) હેઠળ જોડાયેલી છે, જે કંપનીને સ્થિર કેશ ફ્લો પૂરો પાડે છે. કંપની નાણાકીય વર્ષ ૨૦૨૭ માં રૂ. ૪૨૦ અબજનો મોટો મૂડી ખર્ચ (Capex) કરવાનો પ્લાન ધરાવે છે. જાન્યુઆરી ૨૦૨૩ થી AGEL ની સ્થાપિત ક્ષમતામાં ૧૭૫% નો વધારો થયો છે, છતાં તેનું માર્કેટ કેપિટલાઇઝેશન ૩૦% નીચે ટ્રેડ થઈ રહ્યું છે, જે રોકાણકારો માટે આકર્ષક તક પૂરી પાડે છે. FY26-30E દરમિયાન કંપનીનો EBITDA ૩૦% CAGR અને EPS ૨૬% CAGR પર વધવાની આગાહી છે.
જેફરીઝનો ભાવ લક્ષ્યાંક (Target Price) અને સંભવિત જોખમો
જેફરીઝે અદાણી ગ્રીન એનર્જી માટે અલગ-અલગ પરિસ્થિતિઓમાં ભાવ લક્ષ્યાંક આપ્યા છે:
-
બેઝ કેસ (Base Case): રૂ. ૧,૬૯૫ નો ટાર્ગેટ, જે હાલના સ્તરથી ૩૪% નો વધારો દર્શાવે છે. આ અંદાજ FY29E સુધીમાં ૩૭.૩ GW સ્થાપિત ક્ષમતા પર આધારિત છે.
-
બુલ કેસ (Bull Case/ઉલટા સંજોગો): રૂ. ૨,૧૪૦ નો ટાર્ગેટ, જે ૬૯% નો જંગી વધારો દર્શાવે છે. જો ૫૦ GW લક્ષ્યાંક પર પ્રોજેક્ટ જીતની દૃશ્યતા વધશે તો આ લક્ષ્ય હાસલ થઈ શકે છે.
-
બેર કેસ (Bear Case/નકારાત્મક પરિસ્થિતિ): રૂ. ૧,૨૫૦ નો ટાર્ગેટ, જે ૨% નો ઘટાડો સૂચવે છે. જો ઊંચા ઇનપુટ ખર્ચ અને પ્રોજેક્ટ અમલીકરણમાં વિલંબ થાય તો આ સ્થિતિ સર્જાઈ શકે છે.
મુખ્ય જોખમોમાં ખાસ કરીને ખાવડા ખાતે પ્રોજેક્ટ અમલીકરણમાં વિલંબ અને આક્રમક બોલી લગાવવાનો સમાવેશ થાય છે. તેમ છતાં, લાંબા ગાળાના કરારો, મૂડી શિસ્ત અને પ્રમોટર્સના ટેકાના બળે કંપની લાંબા ગાળા માટે મજબૂત સ્થિતિમાં દેખાઈ રહી છે.